 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
客户端
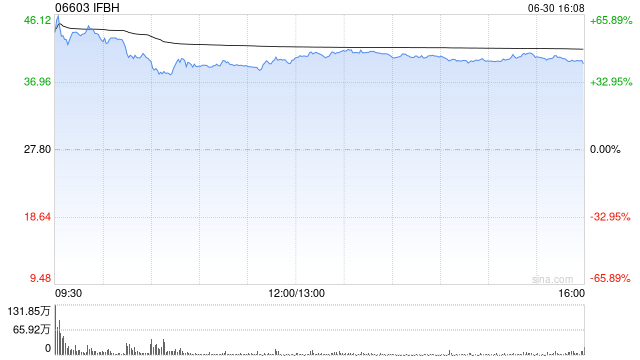
中金发布研报称,保管IFBH(06603)“跑赢行业”评级,基于Innococo对25年基数影响,下调25/26/27年净利润12.2%/11.6%/11.7%至2334/2990/3490万好意思元,刻下股价交游于26/27年估值17.1/14.6倍P/E,下调策动价11.36%至19.5港元,对应26/27年估值22.4/19倍P/E开云kaiyun,较刻下有31.05%高涨空间。
中金主要不雅点如下:
预测盈利同比下落27%-32%
公司发布2025年功绩预报,推断全年净利润同比-27%~-32%至2265万好意思元~2432万好意思元,经转念净利润(不包含上市开支等用度)同比-25%~-20%,略低于该行的预期。
if品牌健康增长,Innococo短期渠说念转念
该行推断2H25公司收入中单下滑,推断if品牌收入同比+15%~+20%,仍然保合手较快增长。Innococo由于短期渠说念转念,该行推断2H25收入高双位数下滑,以致公司举座收入承压。瞻望2026年,在健康饮品的奢靡趋势下,该行以为椰子水行业仍有望双位数增长,if持续享受行业红利。公司积极应付挑战,2025年新增中粮名庄荟手脚Innococo中国辞别销商,该行推断渠说念转念接近尾声。
汇率波动+营销用度参加,2H25利润承压
凭据公司功绩预报,2H25公司净利润同比-51%~-41%至768万好意思元~934万好意思元,净利率同比下落9.3ppt~11.3ppt至9.2%~11.2%。2H25泰铢兑好意思元增值,该行推断公司毛利率仍然延续了1H25的下滑趋势。该行推断销售及分销用度率也受到了外汇波动的负面影响,2H25有所上升。由于公司委任Innococo品牌大使、推出居品促销活动,但Innococo收入下滑较多,以致2H25营销开支用度率上升。行政用度方面,该行推断2H25环比1H25有所从简,主要系上市开支用度减少。该行推断跟着公司后续弃取金融器具应付外汇波动,2026年毛利率和分销用度率有望合手平,同期Innococo收入回暖后有望带动营销用度率下落,利润率改善。
风险
原材料价钱波动风险,竞争加重风险,居品性量和安全问题,销售渠说念依赖风险,汇率波动风险,对单一居品、单一市集依赖、新品设立不足预期的风险
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:史丽君 开云kaiyun